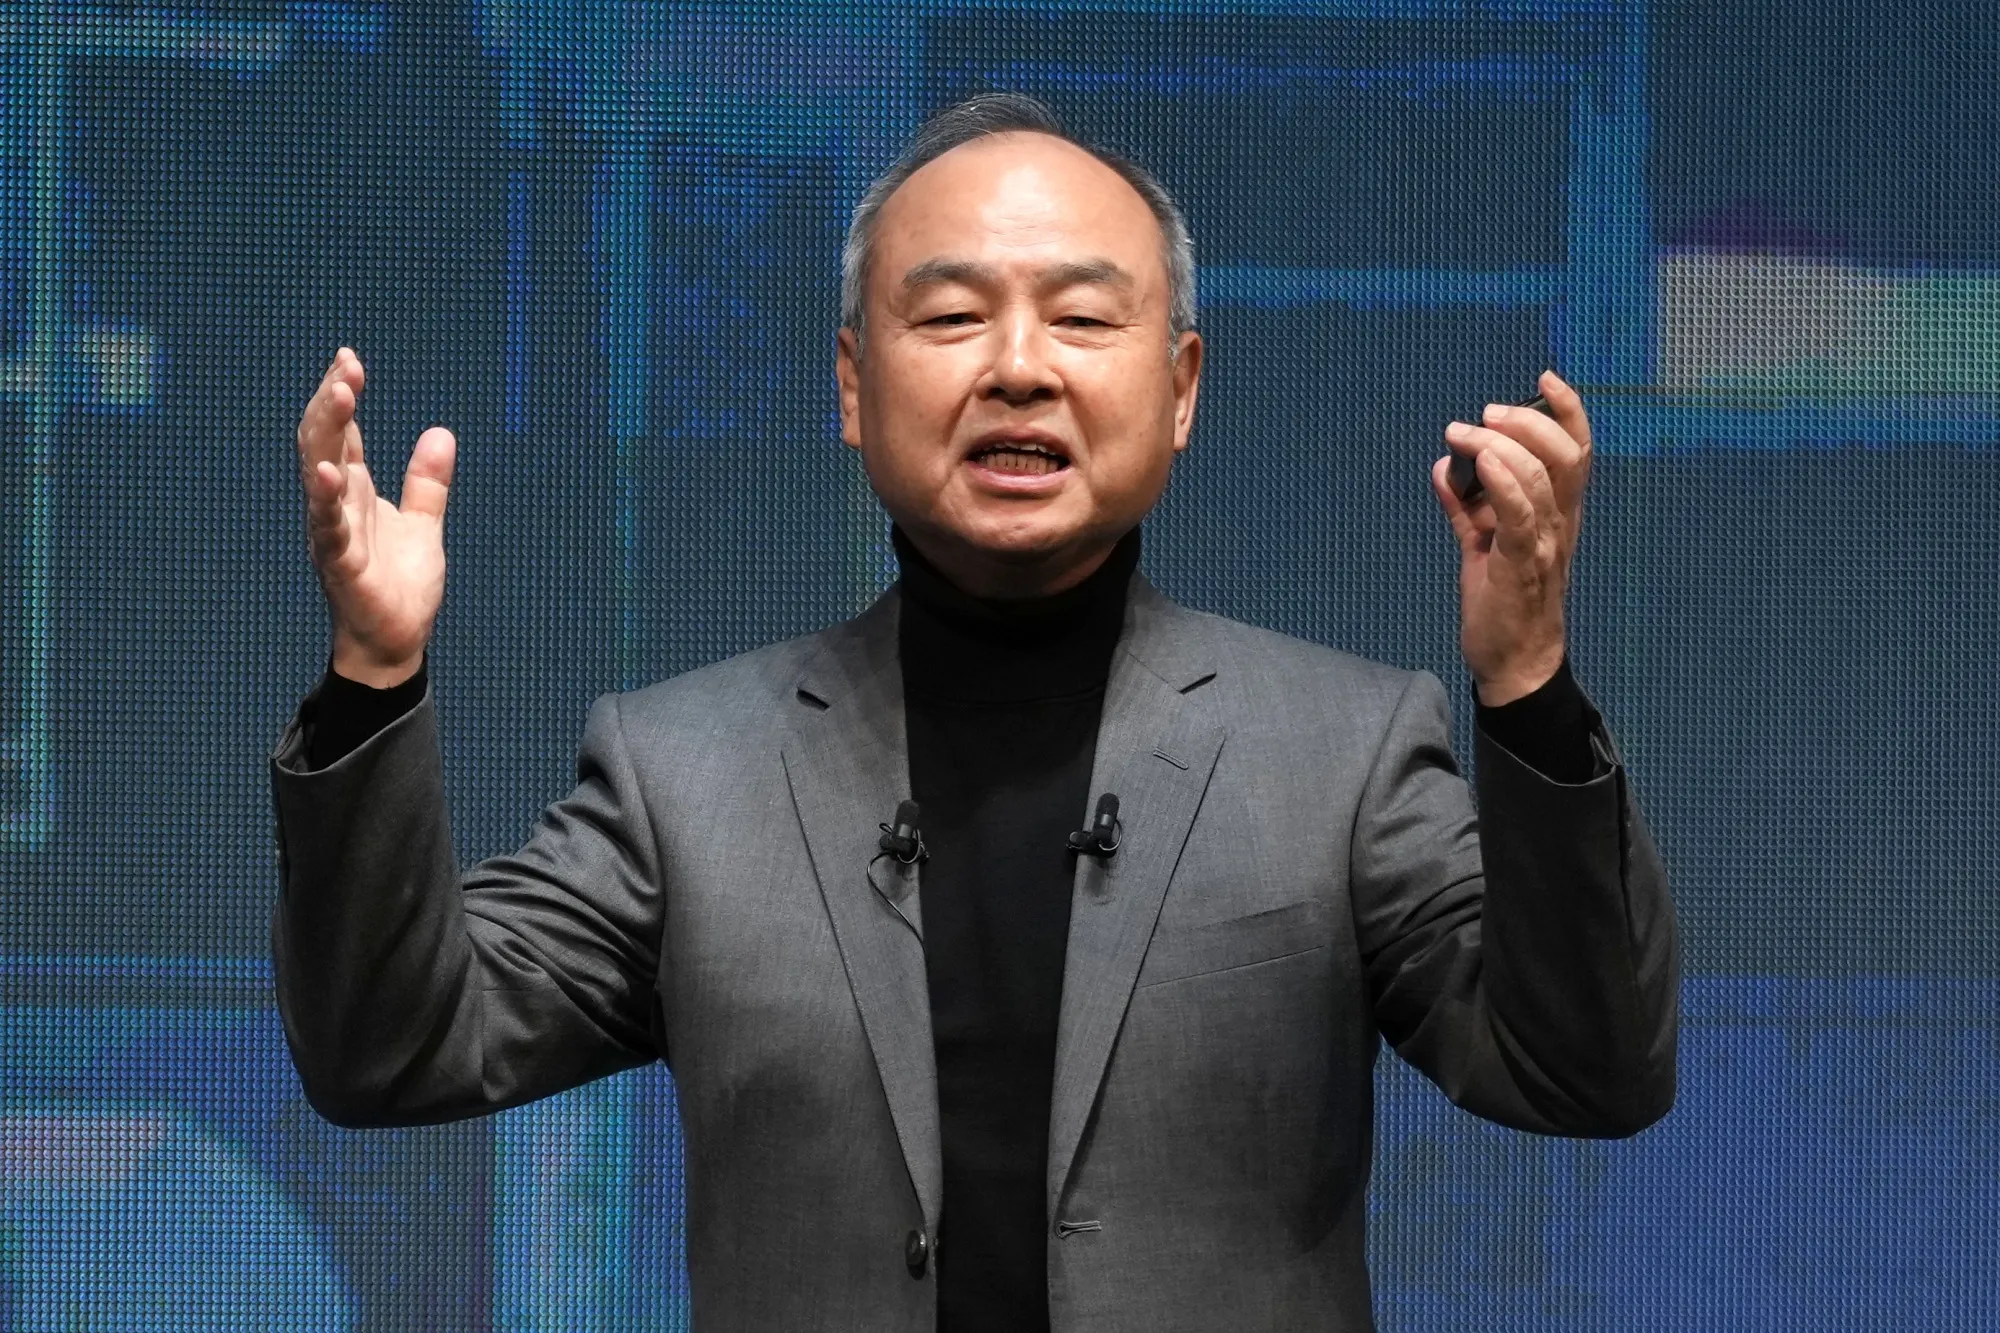
ماسايوشي سون لم يكن يومًا رجل الأعمال الذي ينتظر حتى يصبح المستقبل واضحًا للجميع.
كان يفضل أن يراهن عليه قبل أن يتمكن معظم الناس من رؤيته بوضوح.
هذا الأسلوب جعله يحقق نجاحات ضخمة في بعض الأحيان، وكلفه مليارات الدولارات في أحيان أخرى.
وقليل من المستثمرين في قطاع التكنولوجيا مروا بتقلبات بهذا الحجم.
بنى سون شركة SoftBank من مشروع صغير لتوزيع البرمجيات في اليابان إلى مجموعة عالمية تعمل في التكنولوجيا والاستثمار. كما قام باستثمار مبكر جدًا في Alibaba، أصبح لاحقًا واحدًا من أشهر الاستثمارات في تاريخ رأس المال الجريء.
وفي المقابل، اتخذ رهانات ضخمة لم تسر كما توقع، ومنها استثمارات في شركات فقدت جزءًا كبيرًا من قيمتها أو انهارت نماذج أعمالها.
لكن بالنسبة إلى سون، فإن النجاح والفشل جزءان من الفلسفة نفسها.
فهو يؤمن بأن أكبر الفرص غالبًا ما تتطلب التفكير لسنوات أو حتى لعقود إلى الأمام، وقبول مستوى من المخاطرة يفضّل معظم المستثمرين الابتعاد عنه.
ولهذا فإن قصته ليست مجرد قصة رجل أصبح ثريًا.
إنها قصة رجل طور طريقة مختلفة للنظر إلى التكنولوجيا ورأس المال والمستقبل، ثم بنى مسيرته بالكامل تقريبًا على أساس هذه الرؤية.
طفولة مختلفة
وُلد ماسايوشي سون عام 1957 في مدينة توسو بمحافظة ساغا في اليابان.
كانت عائلته ذات أصول كورية، وعاش سون في اليابان خلال فترة كان فيها الكوريون المقيمون في البلاد يواجهون قدرًا من التمييز والحواجز الاجتماعية.
كبر سون وهو يشعر أحيانًا بأنه مختلف عن المحيطين به.
وربما ساهمت هذه التجربة في تشكيل شخصيته وطموحه فيما بعد.
كان يريد أن يثبت أن الظروف التي ولد فيها الإنسان لا يجب أن تحدد مستقبله.
طموح مبكر
ظهر الطموح لدى سون منذ سن مبكرة.
كان مهتمًا بالأعمال والتكنولوجيا، ويريد أن يصبح مستقلًا ماليًا.
ومن القصص المرتبطة بسنوات شبابه أنه كان حريصًا على مقابلة دين فوجيتا، رجل الأعمال الياباني الذي ساعد في بناء حضور McDonald’s في اليابان.
ويُقال إن سون طلب منه النصيحة وهو لا يزال مراهقًا.
كانت النصيحة التي بقيت في ذهنه بسيطة:
تعلم عن أجهزة الكمبيوتر، وتعلم الإنجليزية.
بالنسبة إلى سون، تحولت هذه النصيحة إلى اتجاه لحياته القادمة.
الانتقال إلى الولايات المتحدة
انتقل سون إلى الولايات المتحدة خلال فترة مراهقته.
والتحق لاحقًا بجامعة University of California, Berkeley.
لكن وجوده في أمريكا كان مهمًا لأكثر من مجرد الدراسة.
فقد عاش وسط ثقافة تكنولوجية كانت تتطور بسرعة، وبدأ ينظر إلى أجهزة الكمبيوتر باعتبارها شيئًا أكبر بكثير من مجرد آلات يستخدمها المتخصصون.
بدأ يرى أنها أدوات يمكن أن تعيد تشكيل صناعات كاملة.
أول فكرة تجارية
خلال دراسته، بدأ سون في تجربة بعض الأفكار التجارية.
كان يدرك أن التكنولوجيا يمكن أن تخلق فرصًا لرواد الأعمال المستعدين للتحرك بسرعة.
ومن بين مشروعاته المبكرة جهاز للترجمة الإلكترونية.
وطور الجهاز بمساعدة طلاب ومهندسين، ثم تمكن من بيع الفكرة لشركة Sharp.
منحت الصفقة سون أول رأس مال تجاري مهم في حياته.
لكن الأهم من المال أنها أثبتت له أن شابًا يمكنه أن يأخذ فكرة، ويحولها إلى منتج، ثم يبيعها لشركة كبيرة.
درس مبكر في اقتناص الفرص
عززت هذه التجربة فكرة أصبحت أساسية في مسيرة سون فيما بعد.
لم يكن عليه أن يخترع كل شيء بنفسه.
كان عليه أن يعرف أين توجد الفرصة، وأن يجمع الأشخاص والتقنيات المناسبة، وأن يتحرك بسرعة عندما يرى احتمالًا حقيقيًا للنجاح.
هذه الطريقة في التفكير ستصبح لاحقًا أساس استراتيجيته الاستثمارية.
العودة إلى اليابان
بعد تخرجه من Berkeley، عاد سون إلى اليابان.
وفي عام 1981 أسس SoftBank.
في البداية، ركزت الشركة على توزيع البرمجيات.
وفي ذلك الوقت، كان سوق أجهزة الكمبيوتر الشخصية في اليابان لا يزال في مرحلة النمو.
كان سون يعتقد أن البرمجيات ستصبح أكثر أهمية كلما انتشرت أجهزة الكمبيوتر.
وكان هذا مثالًا مبكرًا على عادته في التفكير في اتجاه التكنولوجيا، وليس فقط في وضعها الحالي.
السنوات الأولى لـ SoftBank
لم تحقق SoftBank نجاحًا فوريًا.
كان على الشركة بناء علاقات مع مطوري البرمجيات وتجار التجزئة ومصنعي أجهزة الكمبيوتر.
عمل سون على جعل SoftBank موزعًا مهمًا داخل قطاع التكنولوجيا الياباني المتنامي.
كما أدرك أهمية الحجم.
فبدلًا من التعامل مع توزيع البرمجيات باعتباره نشاطًا صغيرًا ومتخصصًا، أراد أن تتحول SoftBank إلى منصة كبيرة تربط شركات التكنولوجيا بالمستهلكين.
أول توسع كبير
مع نمو SoftBank، بدأ سون في النظر إلى ما هو أبعد من توزيع البرمجيات.
بدأ في الاستحواذ على شركات والاستثمار في أعمال مرتبطة بالتكنولوجيا والإعلام.
وهنا بدأت هوية SoftBank تتغير.
لم تعد مجرد شركة توزيع.
بدأت تتحول تدريجيًا إلى شركة تكنولوجيا واستثمار.
الرهان على الإنترنت
خلال التسعينيات، أصبح سون أكثر اقتناعًا بأن الإنترنت سيغير الاقتصاد العالمي.
في ذلك الوقت، كان كثيرون لا يزالون ينظرون إلى الإنترنت باعتباره تقنية جديدة وغير مؤكدة المستقبل.
أما سون فكان يرى شيئًا أكبر.
كان يعتقد أن الإنترنت سيصبح جزءًا أساسيًا من الاتصالات والتجارة والترفيه والأعمال.
وهذا الاعتقاد دفعه إلى اتخاذ سلسلة من الاستثمارات الجريئة.
Yahoo! Japan
كان من أبرز نجاحاته المبكرة Yahoo! Japan.
في عام 1996، دخلت SoftBank في شراكة مع Yahoo لإطلاق Yahoo! Japan.
تحولت الشركة لاحقًا إلى واحدة من أهم شركات الإنترنت في اليابان.
وبالنسبة إلى سون، كانت التجربة دليلًا على أن استراتيجيته يمكن أن تنجح.
لقد استثمر في تكنولوجيا ناشئة قبل أن تصبح إمكاناتها التجارية واضحة للجميع.
رهان Alibaba
ثم جاءت الصفقة التي ستحدد سمعة سون كمستثمر.
في عام 2000، استثمرت SoftBank نحو 20 مليون دولار في Alibaba، شركة التجارة الإلكترونية الصينية الناشئة التي أسسها جاك ما.
في ذلك الوقت، كانت Alibaba لا تزال شركة صغيرة وغير معروفة تقريبًا خارج الصين.
وكان الاستثمار يبدو شديد المخاطرة.
لكن سون رأى إمكانات هائلة في اقتصاد الإنترنت الصيني الذي كان يتشكل.
وقرر أن يخوض الرهان.
هذه الخطوة ستصبح لاحقًا واحدة من أكثر الاستثمارات قيمة في تاريخ التكنولوجيا.
لقاء جاك ما
التقى سون بجاك ما، ويُقال إن رؤية ما لشركة Alibaba أقنعته بالإمكانات الكبيرة للمشروع.
كان الرجلان ينتميان إلى خلفيات مختلفة، لكنهما اشتركا في اعتقاد أساسي:
الإنترنت يمكن أن يغير التجارة على نطاق هائل.
قرر سون الاستثمار.
وكان لهذا القرار أثر هائل على مستقبل الاثنين.
لماذا كان Alibaba مهمًا؟
تحولت Alibaba في السنوات التالية إلى واحدة من أكبر شركات التكنولوجيا والتجارة الإلكترونية في العالم.
وأدى نمو الشركة إلى زيادة هائلة في قيمة استثمار SoftBank المبكر.
أصبحت حصة Alibaba مصدرًا رئيسيًا لثروة سون، كما منحت SoftBank قوة مالية ضخمة مكنتها من الدخول في رهانات واستثمارات أكبر.
والأهم أنها رسخت صورة سون كمستثمر يستطيع اكتشاف الشركات التي قد تصبح مؤثرة قبل أن تتحول إلى فائزين واضحين في السوق.
لكن سون لم يكن قد بدأ بعد
كان استثمار Alibaba وحده كافيًا لصناعة مسيرة استثمارية كاملة.
لكن بالنسبة إلى ماسايوشي سون، لم يكن سوى خطوة واحدة.
فمع استمرار تطور قطاع التكنولوجيا، أصبح أكثر اهتمامًا ببناء محفظة ضخمة من الشركات التي يمكن أن تشكل المستقبل.
كان يريد أن تصبح SoftBank شيئًا أكبر بكثير من شركة تكنولوجيا يابانية.
كان يريدها أن تصبح قوة عالمية في عالم التكنولوجيا والاستثمار.
من شركة تكنولوجيا إلى قوة استثمارية عالمية
غيّر استثمار Alibaba حجم طموحات ماسايوشي سون.
لم تعد SoftBank مجرد شركة يابانية لتوزيع البرمجيات والاستثمار في بعض شركات التكنولوجيا.
أصبح لدى سون الآن رأس المال والثقة والخبرة التي تسمح له بالدخول في فرص أكبر بكثير.
وبدأ يفكر على نطاق مختلف تمامًا.
الدخول إلى قطاع الاتصالات
جاءت واحدة من أكبر خطوات سون في عام 2006، عندما استحوذت SoftBank على شركة Vodafone Japan.
كانت الصفقة ضخمة بالنسبة إلى SoftBank.
فقد أدخلت الشركة إلى عالم الاتصالات، ومنحتها قاعدة كبيرة من مستخدمي الهاتف المحمول.
بالنسبة إلى كثير من المراقبين، بدت الخطوة محفوفة بالمخاطر.
فقد كانت SoftBank تدخل صناعة تحتاج إلى استثمارات ضخمة، وتواجه منافسين أقوياء.
لكن سون كان يرى الصورة بشكل مختلف.
الاتصالات المحمولة كانت تتحول بسرعة إلى واحدة من أهم التقنيات في حياة الناس اليومية.
وكان يعتقد أن SoftBank لا يمكن أن تكتفي بالاستثمار في البرمجيات والخدمات التي تعمل فوق التكنولوجيا.
كان عليها أن تمتلك موقعًا داخل البنية التحتية نفسها.
SoftBank Mobile
بعد الاستحواذ، أعيد إطلاق Vodafone Japan تحت اسم SoftBank Mobile.
ركز سون على تغيير صورة الشركة بالكامل.
لم يكن يريد أن تكون مجرد شركة اتصالات تقليدية.
كان يريد أن تصبح علامة تكنولوجية.
استثمرت SoftBank في الشبكات والأجهزة والتسويق وتجربة العملاء.
كما أصبحت الشركة معروفة بمنافستها القوية في سوق الاتصالات الياباني.
صفقة iPhone
واحدة من أهم خطوات SoftBank في قطاع الاتصالات جاءت عندما حصلت الشركة على حقوق بيع iPhone في اليابان.
في ذلك الوقت، كانت Apple لا تزال تعمل على توسيع وجودها عالميًا، بينما كان السوق الياباني للهواتف المحمولة مختلفًا عن كثير من الأسواق الأخرى وله شركات وأنظمة راسخة.
إتاحة iPhone لعملاء SoftBank ساعدت الشركة على تقديم منتج مختلف عن المنافسين.
كما أثبتت الخطوة مرة أخرى طبيعة استراتيجية سون.
كان مستعدًا لاتخاذ خطوات جريئة عندما يعتقد أن تقنية معينة يمكن أن تغير سلوك المستهلك.
التفكير خارج اليابان
مع ازدياد قوة SoftBank، بدأ سون ينظر بشكل أكبر إلى الأسواق العالمية.
لم يعد هدفه بناء واحدة من أكبر شركات التكنولوجيا في اليابان فقط.
كان يريد إنشاء شبكة عالمية من الشركات المرتبطة بمستقبل التكنولوجيا.
وهذا قاد SoftBank إلى استثمارات واستحواذات في دول وصناعات متعددة.
Sprint
في عام 2013، استحوذت SoftBank على حصة أغلبية في Sprint، إحدى شركات الاتصالات الرئيسية في الولايات المتحدة.
كانت الصفقة التزامًا ضخمًا آخر برأس المال.
كان سون يعتقد أن الحجم سيكون عنصرًا أساسيًا في المنافسة داخل قطاع الاتصالات، وأن Sprint يمكن أن تصبح منافسًا أقوى إذا حصلت على الاستثمار والاستراتيجية المناسبين.
لكن السوق الأمريكية كانت أكثر صعوبة مما توقع.
واجهت Sprint منافسة قوية من شركات أكبر، وأصبح الاستثمار واحدًا من أصعب الفصول في مسيرة سون.
مستثمر مختلف
بحلول هذه المرحلة، أصبحت استراتيجية سون واضحة.
لم يكن يحاول القيام بعشرات الاستثمارات الصغيرة والمحافظة.
كان يفضل اتخاذ رهانات كبيرة على شركات يعتقد أنها يمكن أن تصبح مؤثرة في المستقبل.
هذا الأسلوب يمكن أن يحقق عوائد هائلة عندما يكون على حق.
لكنه يمكن أيضًا أن يؤدي إلى خسائر ضخمة عندما يكون مخطئًا.
رؤية لمستقبل متصل
أصبح تفكير سون أكثر تركيزًا على شكل العالم بعد عقود من الآن.
كان يتوقع أن تصبح أجهزة الكمبيوتر والهواتف والشبكات والذكاء الاصطناعي والروبوتات والأجهزة المتصلة جزءًا متداخلًا من الحياة اليومية.
وبدلًا من الاستثمار فقط في أكبر الشركات الموجودة بالفعل، أراد أن تمتلك SoftBank حصصًا في الشركات التي يمكن أن تشكل هذا المستقبل.
ومن هنا بدأت تتشكل واحدة من أكثر أدوات الاستثمار طموحًا في تاريخ التكنولوجيا الحديث.
Vision Fund
في عام 2017، أطلقت SoftBank SoftBank Vision Fund.
كان الصندوق ضخمًا بصورة غير مسبوقة تقريبًا في عالم رأس المال الجريء.
جمع الصندوق الأول نحو 100 مليار دولار، بمشاركة SoftBank ومستثمرين خارجيين، من بينهم صندوق الاستثمارات العامة في المملكة.
غيّر حجم الصندوق طريقة التفكير في تمويل شركات التكنولوجيا.
كانت شركات رأس المال الجريء التقليدية تستثمر عادة مبالغ أصغر في الشركات الناشئة.
أما سون، فكان يريد ضخ مليارات الدولارات.
كان يرى أن الشركات التي تبني تقنيات المستقبل تحتاج إلى رأس مال ضخم حتى تتمكن من النمو بسرعة.
رهانات أكبر
استثمر Vision Fund في مجموعة واسعة من شركات التكنولوجيا.
وشملت محفظته شركات تعمل في مجالات مثل:
- الذكاء الاصطناعي.
- التجارة الإلكترونية.
- النقل.
- الروبوتات.
- التكنولوجيا العقارية.
- التكنولوجيا المالية.
- خدمات توصيل الطعام.
- برمجيات الشركات.
- الخدمات اللوجستية.
كانت الفكرة بسيطة.
إذا كانت التكنولوجيا ستعيد تشكيل قطاعات كبيرة من الاقتصاد، فإن الشركات التي تقود هذا التحول يمكن أن تصبح ذات قيمة هائلة.
مشكلة WeWork
لكن Vision Fund كشف أيضًا عن الجانب الخطير من استراتيجية سون.
كان من أكثر استثماراته إثارة للجدل WeWork.
استثمرت SoftBank مليارات الدولارات في الشركة، على أساس الاعتقاد بأن نموذجها يمكن أن يغير سوق العقارات التجارية.
ارتفعت قيمة WeWork بسرعة كبيرة.
وفي مرحلة من المراحل، وصلت قيمة الشركة إلى عشرات المليارات من الدولارات.
لكن عندما حاولت الشركة طرح أسهمها للاكتتاب العام في عام 2019، بدأ المستثمرون في التشكيك في نموذج أعمالها وأدائها المالي وحوكمتها وقيمتها السوقية.
انهار الطرح.
وانخفضت قيمة الشركة بشكل حاد.
واضطرت SoftBank إلى تقديم دعم مالي إضافي، مع الاعتراف بخسائر ضخمة.
درس مكلف للغاية
أصبحت WeWork واحدة من أوضح الأمثلة على المخاطر الموجودة في فلسفة سون الاستثمارية.
استعداده للتحرك بسرعة والاستثمار بمبالغ كبيرة يمكن أن يخلق فرصًا هائلة.
لكن هذه الجرأة نفسها يمكن أن تدفعه إلى التفاؤل الزائد بشأن شركات لم تثبت بعد أن نماذج أعمالها قابلة للاستمرار.
وأصبحت تجربة WeWork نقطة تحول مهمة بالنسبة إلى SoftBank.
فقد أجبرت المستثمرين وسون نفسه على مواجهة حدود المراهنة الكبيرة على رواد الأعمال أصحاب الرؤى والشركات سريعة النمو.
تغير سوق التكنولوجيا
لم تتوقف المشاكل عند WeWork.
بعد سنوات من ارتفاع تقييمات شركات التكنولوجيا، تغير السوق.
ارتفعت أسعار الفائدة.
وأصبح المستثمرون أكثر حذرًا.
الشركات التي كانت تجذب تقييمات ضخمة بسبب توقعات النمو أصبحت تخضع لتدقيق أكبر.
وأصبح تحقيق الأرباح والتدفقات النقدية والاستدامة المالية أكثر أهمية.
العديد من شركات محفظة Vision Fund فقدت جزءًا كبيرًا من قيمتها.
وسجلت SoftBank بعض أكبر خسائرها الاستثمارية في تاريخها.
رد فعل سون
لم يتخلَّ سون عن إيمانه الأساسي بالتكنولوجيا.
لكنه بدأ في الوقت نفسه يتحدث بشكل أكبر عن الانضباط المالي.
أصبحت SoftBank أكثر انتقائية.
وبدأت الشركة أيضًا في بيع بعض الأصول وتقليل انكشافها على بعض الاستثمارات.
كان الهدف هو تقوية الميزانية العمومية وخلق مساحة لجولة جديدة من الفرص التكنولوجية.
من الإنترنت إلى الذكاء الاصطناعي
في نظر سون، كانت الفرصة التالية تتمثل بشكل متزايد في الذكاء الاصطناعي.
أصبح مقتنعًا بأن الذكاء الاصطناعي يمكن أن يكون تحولًا بحجم تحول الإنترنت، وربما أكبر.
لم يعد يرى الذكاء الاصطناعي مجرد فئة جديدة من البرمجيات.
بل بدأ ينظر إليه باعتباره تقنية أساسية يمكن أن تؤثر في معظم الصناعات الكبرى.
وهذا أعاد تشكيل رؤيته مرة أخرى.
Arm
أصبحت Arm واحدة من أهم الأصول المرتبطة بهذه الرؤية الجديدة.
كانت SoftBank قد استحوذت على شركة تصميم الرقائق البريطانية في عام 2016.
وتستخدم تقنيات Arm على نطاق واسع في المعالجات الموجودة داخل الهواتف الذكية والعديد من الأجهزة المتصلة الأخرى.
ومع توسع الحوسبة في الهواتف، والبنية التحتية السحابية، والسيارات، وتطبيقات الذكاء الاصطناعي، أصبحت Arm أكثر أهمية من الناحية الاستراتيجية.
لماذا Arm مهمة؟
Arm لا تصنع معظم الرقائق التي تستخدم تقنياتها.
بل تطور تصميمات وهندسة للمعالجات يمكن للشركات ترخيصها واستخدامها في تصميم شرائحها الخاصة.
وهذا يجعلها جزءًا مهمًا من البنية الأساسية لصناعة التكنولوجيا.
بالنسبة إلى سون، امتلاك Arm يعني امتلاك تعرض مباشر للبنية التحتية التي تدعم توسع الحوسبة.
طرح Arm للاكتتاب
في عام 2023، عادت Arm إلى الأسواق العامة من خلال طرح أولي للأسهم في الولايات المتحدة.
منح الاكتتاب SoftBank أصلًا قيمًا متداولًا في السوق، مع احتفاظها بحصة كبيرة في الشركة.
وبالنسبة إلى سون، كانت Arm تمثل شيئًا مهمًا بشكل خاص.
فهي تربط استراتيجية SoftBank الاستثمارية بالطلب المتزايد على قوة الحوسبة والذكاء الاصطناعي.
مسيرة مبنية على التناقضات
من الصعب وصف مسيرة ماسايوشي سون بكلمة واحدة.
لقد قام باستثمارات استثنائية.
كما ارتكب أخطاء كلفته مليارات الدولارات.
ووصفه البعض بأنه صاحب رؤية، بينما وصفه آخرون بأنه متهور.
وفي الحالتين توجد بعض الحقيقة.
فقدرته على التفكير بعيدًا عن السوق ساعدته على اكتشاف فرص تجاهلها مستثمرون آخرون.
لكن ثقته الكبيرة في رؤيته قادته أحيانًا إلى ضخ مبالغ ضخمة قبل أن تثبت الشركات التي يستثمر فيها أن نماذج أعمالها جاهزة.
وهذا التناقض هو جوهر قصته.
الفلسفة وراء المخاطرة
تحدث سون كثيرًا عن التفكير في المستقبل على مدى عقود، وليس سنوات فقط.
لا يريد أن تُعرّف SoftBank بما ينجح اليوم.
بل يريد أن تكون مستعدة لما يعتقد أنه سيصبح مهمًا غدًا.
وهذا يفسر لماذا بدت بعض استثماراته غريبة أو مبالغًا فيها عندما كان ينظر إليها بشكل منفصل.
هو لا يسأل بالضرورة:
“ما أفضل شركة اليوم؟”
بل يسأل:
“ما التكنولوجيا التي يمكن أن تهيمن على الجيل القادم؟”
تكلفة أن تكون مبكرًا
هناك درس آخر مهم في مسيرة سون.
أن تكون مبكرًا لا يعني بالضرورة أنك على حق.
قد تصبح تقنية ما مهمة جدًا في المستقبل، بينما تفشل الشركة التي طورتها.
وقد ينمو سوق كامل، بينما يخسر استثمار محدد قيمته.
وقد تكون الفكرة ممتازة، لكن نموذج الأعمال المرتبط بها لا يعمل.
تجربة سون مع SoftBank توضح هذا الفرق مرارًا.
ما الذي يجعل قصته مختلفة؟
على عكس كثير من رواد الأعمال الذين يبنون شركة واحدة ويقضون عقودًا في تطويرها، قضى سون جزءًا كبيرًا من مسيرته في نقل رأس المال من فرصة تكنولوجية إلى أخرى.
أصبحت SoftBank وسيلة لتنفيذ هذه الاستراتيجية.
تغيرت هوية الشركة مع تغير التكنولوجيا.
بدأت بالبرمجيات.
ثم الإنترنت.
ثم الاتصالات.
ثم الاستثمار العالمي في التكنولوجيا.
ثم الذكاء الاصطناعي والبنية التحتية لأشباه الموصلات.
كانت الشركة تتغير باستمرار لأن سون كان يؤمن بأن المستقبل نفسه يتغير.
ثمن المراهنة على المستقبل
من الصعب وصف مسيرة ماسايوشي سون بأنها قصة نجاح متواصلة، كما أنه من الصعب اعتبارها قصة فشل.
هي تحتوي على الاثنين.
هناك استثمارات صنعت ثروات هائلة، وأخرى أهدرت مليارات الدولارات من القيمة.
وهناك لحظات استطاع فيها سون أن يرى اتجاهًا قبل الآخرين بسنوات، ولحظات أخرى دفعته ثقته في رؤيته إلى الذهاب أبعد مما ينبغي.
وهذا بالضبط ما يجعل قصته جديرة بالدراسة.
لأن أكبر نقاط قوته وأكبر نقاط ضعفه غالبًا ما كانتا الشيء نفسه:
إيمانه الشديد برؤيته.
استثمار Alibaba.. النجاح الذي حدد مسيرته
أوضح مثال على قدرة سون على رؤية المستقبل مبكرًا يظل استثماره في Alibaba.
عندما استثمرت SoftBank نحو 20 مليون دولار في الشركة عام 2000، كانت Alibaba لا تزال شركة إنترنت صينية ناشئة، ولم تكن معروفة خارج سوقها المحلي بالشكل الذي نعرفه اليوم.
كان الاستثمار يبدو مضاربة عالية المخاطر.
لكن Alibaba تحولت إلى واحدة من أكبر شركات التكنولوجيا والتجارة الإلكترونية في العالم.
وأصبحت قيمة حصة SoftBank في الشركة ضخمة للغاية.
أثبت الاستثمار القوة الهائلة للدخول في الشركة المناسبة قبل أن يفهم السوق بالكامل ما يمكن أن تصبح عليه.
كما منح سون موارد مالية ضخمة مكنته من الدخول في فرص أكبر بكثير.
لكن Alibaba لم تكن وصفة للنجاح
كان نجاح Alibaba يمكن أن يصنع وهمًا خطيرًا.
فبعد أن قام سون بواحد من أنجح الاستثمارات التكنولوجية في جيله، ازدادت ثقته في قدرته على اكتشاف الشركات التي يمكن أن تصبح عملاقة في المستقبل.
هذه الثقة ساعدت في دفع استراتيجية SoftBank نحو استثمارات أكثر طموحًا.
لكن اكتشاف شركة واحدة ستصبح استثنائية لا يعني أن كل شركة تبدو واعدة ستصبح كذلك.
وكان Vision Fund سيكشف هذه الحقيقة بوضوح.
الطموح الهائل لـ Vision Fund
كان Vision Fund تجسيدًا لفلسفة سون على نطاق غير مسبوق.
فبدلًا من استثمار مبالغ صغيرة نسبيًا في عدد كبير من الشركات الناشئة، أصبحت SoftBank قادرة على ضخ مليارات الدولارات في الشركات التي تعتقد أنها قادرة على أن تصبح قادة عالميين.
كانت الاستراتيجية مبنية على السرعة والحجم.
إذا كانت الشركة تمتلك تقنية واعدة وسوقًا ضخمًا محتملًا، كان سون يريد أن يمنحها رأس مالًا كافيًا للتوسع بسرعة.
وكان الافتراض أن السيطرة على السوق يمكن أن تكون أكثر قيمة من تحقيق الأرباح في المدى القصير.
عندما أصبح الحجم مشكلة
المشكلة أن النمو السريع يمكن أن يخفي نقاط الضعف.
بعض الشركات التي حصلت على استثمارات ضخمة كانت تتوسع بوتيرة أسرع من قدرة نماذج أعمالها على تبرير ذلك.
كما أن التقييمات المرتفعة خلقت توقعات أصبح من الصعب تحقيقها.
وعندما لم يعد المستثمرون مستعدين لمكافأة النمو بأي سعر، ظهرت نقاط الضعف بشكل أوضح.
بدأت خسائر استثمارات SoftBank في التراكم.
WeWork وحدود الرؤية
أصبحت WeWork المثال الأشهر.
كانت الشركة تمتلك مؤسسًا طموحًا وقصة جذابة حول تغيير طريقة العمل.
ارتفعت قيمتها السوقية بشكل كبير.
وكانت SoftBank من أكبر الداعمين لها.
لكن اقتصاديات نموذج الأعمال كانت أكثر تعقيدًا مما توحي به القصة.
وعندما حاولت الشركة طرح أسهمها للاكتتاب العام، رفض السوق تقييمها المرتفع.
انهار الطرح، وأصبحت الصفقة درسًا مكلفًا لسون.
لقد أثبتت التجربة أن القصة الجذابة لا يمكنها أن تحل محل نموذج أعمال مستدام.
السوق ينقلب على شركات النمو
في الوقت نفسه، تغير سوق التكنولوجيا بشكل عام.
بعد سنوات من الأموال الرخيصة والاستثمارات الجريئة، بدأت أسعار الفائدة في الارتفاع، وأصبح المستثمرون أكثر حذرًا.
الشركات التي كانت تحصل على تقييمات مرتفعة بسبب توقعات النمو أصبحت تخضع لتقييم مختلف.
أصبح المستثمرون يهتمون أكثر بجودة الإيرادات، والربحية، والتدفقات النقدية، والطريق الواقعي للوصول إلى نموذج أعمال مستدام.
البيئة التي كانت تكافئ استراتيجية سون الجريئة بدأت تعمل ضدها.
خسائر بالمليارات
سجلت SoftBank خسائر استثمارية ضخمة خلال فترة تراجع قطاع التكنولوجيا.
كانت الأرقام كبيرة إلى درجة أنها جذبت اهتمام الأسواق العالمية.
لكن سون لم يتخلَّ عن إيمانه بالتكنولوجيا.
بل أصبح يرى أن التحول القادم سيكون مرتبطًا بالذكاء الاصطناعي.
وهذه نقطة مهمة لفهم شخصيته.
عندما تفشل فرضية استثمارية، لا يتخلى بالضرورة عن الفكرة الأكبر.
بل يحاول معرفة ما إذا كانت المشكلة في التوقيت، أو الشركة، أو التنفيذ، أو في فهم التكنولوجيا نفسها.
رهان الذكاء الاصطناعي
بدأ سون ينظر بشكل متزايد إلى الذكاء الاصطناعي باعتباره التكنولوجيا التي ستحدد المرحلة القادمة.
وهو يرى أن الذكاء الاصطناعي يمكن أن يعيد تشكيل قطاعات تبدأ من البرمجيات والتصنيع، وتمتد إلى الرعاية الصحية والنقل والتمويل والروبوتات.
وبالنسبة إليه، فالذكاء الاصطناعي ليس مجرد نوع آخر من البرمجيات.
بل يمكن أن يصبح طبقة أساسية جديدة في الاقتصاد العالمي.
وهذا دفع SoftBank إلى إعادة توجيه اهتمامها نحو الاستثمارات والتقنيات المرتبطة بالذكاء الاصطناعي.
Arm في قلب الرؤية الجديدة
أصبحت Arm جزءًا مهمًا جدًا من هذه الاستراتيجية.
تُستخدم هندسة معالجات Arm في عدد هائل من الأجهزة.
ومع زيادة الحاجة إلى قوة الحوسبة لتشغيل تطبيقات الذكاء الاصطناعي، تصبح كفاءة تصميم المعالجات أكثر أهمية.
امتلاك SoftBank لـ Arm يمنح سون تعرضًا لجزء أساسي من البنية التحتية التي يعتمد عليها توسع الحوسبة.
وبدلًا من المراهنة فقط على تطبيقات الذكاء الاصطناعي، يمكن لـ SoftBank الاستفادة من التكنولوجيا الموجودة في الطبقة التي تعمل عليها هذه التطبيقات.
رجل أعمال من نوع مختلف
ماسايوشي سون ليس رائد أعمال تقليديًا بالطريقة نفسها التي كان عليها ستيف جوبز.
جوبز كان يركز بشكل شديد على عدد محدود من المنتجات.
أما سون، فيركز بدرجة أكبر على تخصيص رأس المال.
وبمعنى ما، أصبحت محفظة الاستثمارات هي المنتج الذي يبنيه.
يريد أن يعرف إلى أين تتجه التكنولوجيا، ثم يجد الشركات التي يمكنها الوصول إلى ذلك المستقبل، ويمنحها رأس المال الذي تحتاج إليه للتحرك بسرعة.
وهذا يجعله مزيجًا من رجل الأعمال والمستثمر والاستراتيجي.
أهمية التوقيت
توضح مسيرة سون أيضًا مدى أهمية التوقيت في الاستثمار التكنولوجي.
الشركة نفسها يمكن أن تبدو استثمارًا عبقريًا في بيئة سوقية معينة، واستثمارًا سيئًا في بيئة أخرى.
رأس المال يمكن أن يكون متاحًا بكثرة في عام، ثم يصبح مكلفًا في العام التالي.
والمستثمرون يمكن أن يكافئوا النمو بشكل مبالغ فيه، ثم يتحولوا فجأة إلى المطالبة بالربحية.
الشركة التي تنجح في دورة اقتصادية معينة قد تواجه صعوبة في دورة أخرى.
وهذا يعني أن الفكرة الاستثمارية الجيدة قد تؤدي إلى نتيجة مالية سيئة إذا كان التوقيت خاطئًا.
المخاطرة والثقة
طريقة سون في التعامل مع المخاطر مختلفة.
هو لا يبدو مقتنعًا بأن الهدف هو تجنب المخاطر بالكامل.
بل يحاول التمييز بين المخاطر العادية والفرص التي يمكن أن يكون تأثيرها هائلًا.
وهو مستعد لقبول احتمال خسائر كبيرة إذا كان يعتقد أن العائد المحتمل يمكن أن يغير حجم الشركة أو الصناعة بالكامل.
لكن المشكلة بالطبع هي تحديد ما إذا كانت الفرصة فعلًا بهذا الحجم.
وهنا تظهر أهمية الحكم والخبرة.
ماذا يمكن لرواد الأعمال أن يتعلموا من ماسايوشي سون؟
1. فكر أبعد من الحاضر
بنى سون جزءًا كبيرًا من مسيرته على سؤال: إلى أين تتجه التكنولوجيا؟
وليس فقط: ماذا تفعل التكنولوجيا اليوم؟
يمكن لرواد الأعمال الاستفادة من طرح سؤال مشابه:
كيف يمكن أن تبدو صناعتنا بعد خمس أو عشر سنوات؟
2. رأس المال أداة
المال ليس هو النشاط التجاري نفسه.
السؤال الحقيقي هو: ماذا تستطيع الشركة أن تفعل بهذا المال؟
سون استخدم رأس المال مرارًا لتسريع نمو الشركات التي رأى أنها تمتلك إمكانات استثنائية.
3. الفرص الكبيرة تحتاج إلى قرارات كبيرة
لم يكن استثمار Alibaba ليحقق عائدًا استثنائيًا لو أن سون كان مترددًا في الالتزام بمبلغ مؤثر في الشركة.
أحيانًا تنتج القرارات الصغيرة نتائج صغيرة.
4. الرؤية تحتاج إلى انضباط
ربما يكون هذا أهم درس من أخطاء سون.
الرؤية القوية يمكن أن تجذب المستثمرين والموظفين والعملاء.
لكن الرؤية وحدها لا تضمن أن نموذج الأعمال قابل للاستمرار.
النمو يجب أن يتحول في النهاية إلى اقتصاديات صحية ومستدامة.
5. تعلم من الفشل دون التخلي عن الهدف الأكبر
مر سون ببعض أكبر الخسائر الاستثمارية في تاريخ قطاع التكنولوجيا.
لكنه لم يستنتج أن الاستثمار في التكنولوجيا كان خطأ.
بل عدّل استراتيجيته واستمر في البحث عن الفرصة الكبرى التالية.
6. أن تكون مبكرًا له تكلفة
رؤية المستقبل قبل الآخرين يمكن أن تكون ميزة.
لكنها يمكن أيضًا أن تكون مكلفة.
قد لا يكون السوق مستعدًا.
وقد تحتاج التكنولوجيا إلى سنوات إضافية.
أو قد لا تكون الشركة التي راهنت عليها هي التي تفوز في النهاية.
أن تكون على حق بشأن اتجاه معين لا يعني بالضرورة أنك اخترت الاستثمار الصحيح.
ثروة ماسايوشي سون
ارتبطت ثروة سون بشكل أساسي بملكيته في SoftBank وقيمة استثمارات المجموعة.
لكن على عكس رجل أعمال تأتي ثروته من شركة تشغيلية واحدة، تأثرت ثروة سون بدرجة كبيرة بأداء محفظة واسعة من الاستثمارات.
وهذا يعني أن ثروته يمكن أن ترتفع أو تنخفض بشكل واضح مع تحركات أسواق التكنولوجيا.
وهو أمر يعكس طبيعة الاستراتيجية التي اختارها.
التعرض الكبير للتكنولوجيا يمكن أن يؤدي إلى مكاسب هائلة، لكنه يأتي أيضًا مع تقلبات كبيرة.
أكثر من مجرد ملياردير
ربما أفضل طريقة لفهم ماسايوشي سون ليست باعتباره مجرد ملياردير.
بل باعتباره رجلًا قضى عقودًا يحاول الإجابة عن سؤال واحد:
كيف سيبدو العالم في المستقبل؟
وبنى شركات وأدوات استثمارية كاملة حول إجاباته عن هذا السؤال.
أحيانًا كانت إجاباته دقيقة بشكل مذهل.
وأحيانًا لم تكن كذلك.
لكنه استمر في اتخاذ قراراته بناءً على رؤية طويلة المدى، بدلًا من الاكتفاء باتباع ما هو شائع في الوقت الحالي.
الإرث
ترك سون بالفعل أثرًا كبيرًا في صناعة التكنولوجيا.
ساعدت SoftBank في تمويل نمو عدد كبير من شركات التكنولوجيا حول العالم.
وأصبح استثمارها المبكر في Alibaba واحدًا من أشهر الاستثمارات في تاريخ رأس المال الجريء.
كما غيّر Vision Fund حجم وطبيعة الاستثمار في شركات التكنولوجيا.
واستمرار سون في التركيز على أشباه الموصلات والذكاء الاصطناعي وضع SoftBank في موقع قريب من التقنيات التي يمكن أن تشكل الجيل القادم من الحوسبة.
لكن إرثه النهائي لن يتحدد فقط من خلال الاستثمارات التي نجحت.
بل أيضًا من خلال ما تعلمه من الاستثمارات التي فشلت.
الخاتمة
قصة ماسايوشي سون ليست درسًا في كيفية أن تكون على حق دائمًا.
بل ربما العكس تمامًا.
توضح مسيرته ما يمكن أن يحدث عندما يكون رجل الأعمال مستعدًا لاتخاذ رهانات كبيرة بشكل غير معتاد على أفكار لا يزال مستقبلها غير مؤكد.
أحيانًا تصنع هذه الرهانات قيمة هائلة.
وأحيانًا تنتج خسائر هائلة.
والفارق غالبًا يعود إلى الحكم، والتوقيت، والتنفيذ، والقدرة على معرفة متى لم تعد الرؤية متوافقة مع الواقع.
لم يكن أعظم نجاح لسون مجرد الاستثمار في Alibaba.
بل امتلاكه الشجاعة للمراهنة على Alibaba قبل أن يصبح مستقبلها واضحًا.
أما أكبر إخفاقاته، فأظهرت الجانب الآخر من الفلسفة نفسها.
الرؤية القوية يمكن أن تكون ميزة استثنائية، لكنها تصبح خطيرة عندما تتحول الثقة إلى يقين.
وربما يكون هذا هو الدرس الأهم من مسيرته:
تحتاج إلى الشجاعة للمراهنة على المستقبل، لكنك تحتاج أيضًا إلى قدر كافٍ من الانضباط للاعتراف عندما لا يسير المستقبل بالطريقة التي توقعتها.


