

في عالم الاستثمار، قد يحقق بعض المستثمرين أرباحًا كبيرة خلال سنوات طويلة من العمل، لكن عددًا قليلًا جدًا يستطيع أن ينفذ صفقة واحدة تغير مسيرته بالكامل وتجعله أحد أشهر المستثمرين في العالم.
هذه هي قصة جون بولسون (John Paulson)، المستثمر الأمريكي ومؤسس Paulson & Co.، الذي أصبح اسمه مرتبطًا بواحدة من أشهر الصفقات في تاريخ الأسواق المالية.
في منتصف العقد الأول من القرن الحادي والعشرين، كان سوق العقارات الأمريكي يبدو في حالة ازدهار مستمر. أسعار المنازل ترتفع، والبنوك تمنح القروض بسهولة، والمستثمرون يشترون الأوراق المالية المرتبطة بالرهن العقاري باعتبارها استثمارات جذابة.
لكن بولسون رأى شيئًا مختلفًا.
بعد دراسة سوق الرهن العقاري عالي المخاطر، بدأ يعتقد أن النمو لم يكن مستدامًا، وأن النظام المالي أصبح يعتمد على قروض ضعيفة الجودة وتقييمات مبالغ فيها.
وبدلًا من الانضمام إلى المستثمرين الذين راهنوا على استمرار الارتفاع، قرر بولسون أن يراهن على انهيار السوق.
وكانت النتيجة واحدة من أكبر عمليات التداول ربحية في التاريخ الحديث.
في عام 2007، حققت صناديقه أرباحًا هائلة من رهانه ضد سوق الرهن العقاري، بينما حصل بولسون شخصيًا على ما يقارب 4 مليارات دولار خلال ذلك العام.
لكن قصة جون بولسون لا تبدأ بالأزمة المالية.
فقد احتاج قبل ذلك إلى سنوات طويلة لبناء خبرته في وول ستريت، وتأسيس شركة استثمارية صغيرة، والعمل في بيئة تنافسية لم يكن فيها اسمه معروفًا على نطاق واسع.
النشأة والحياة المبكرة
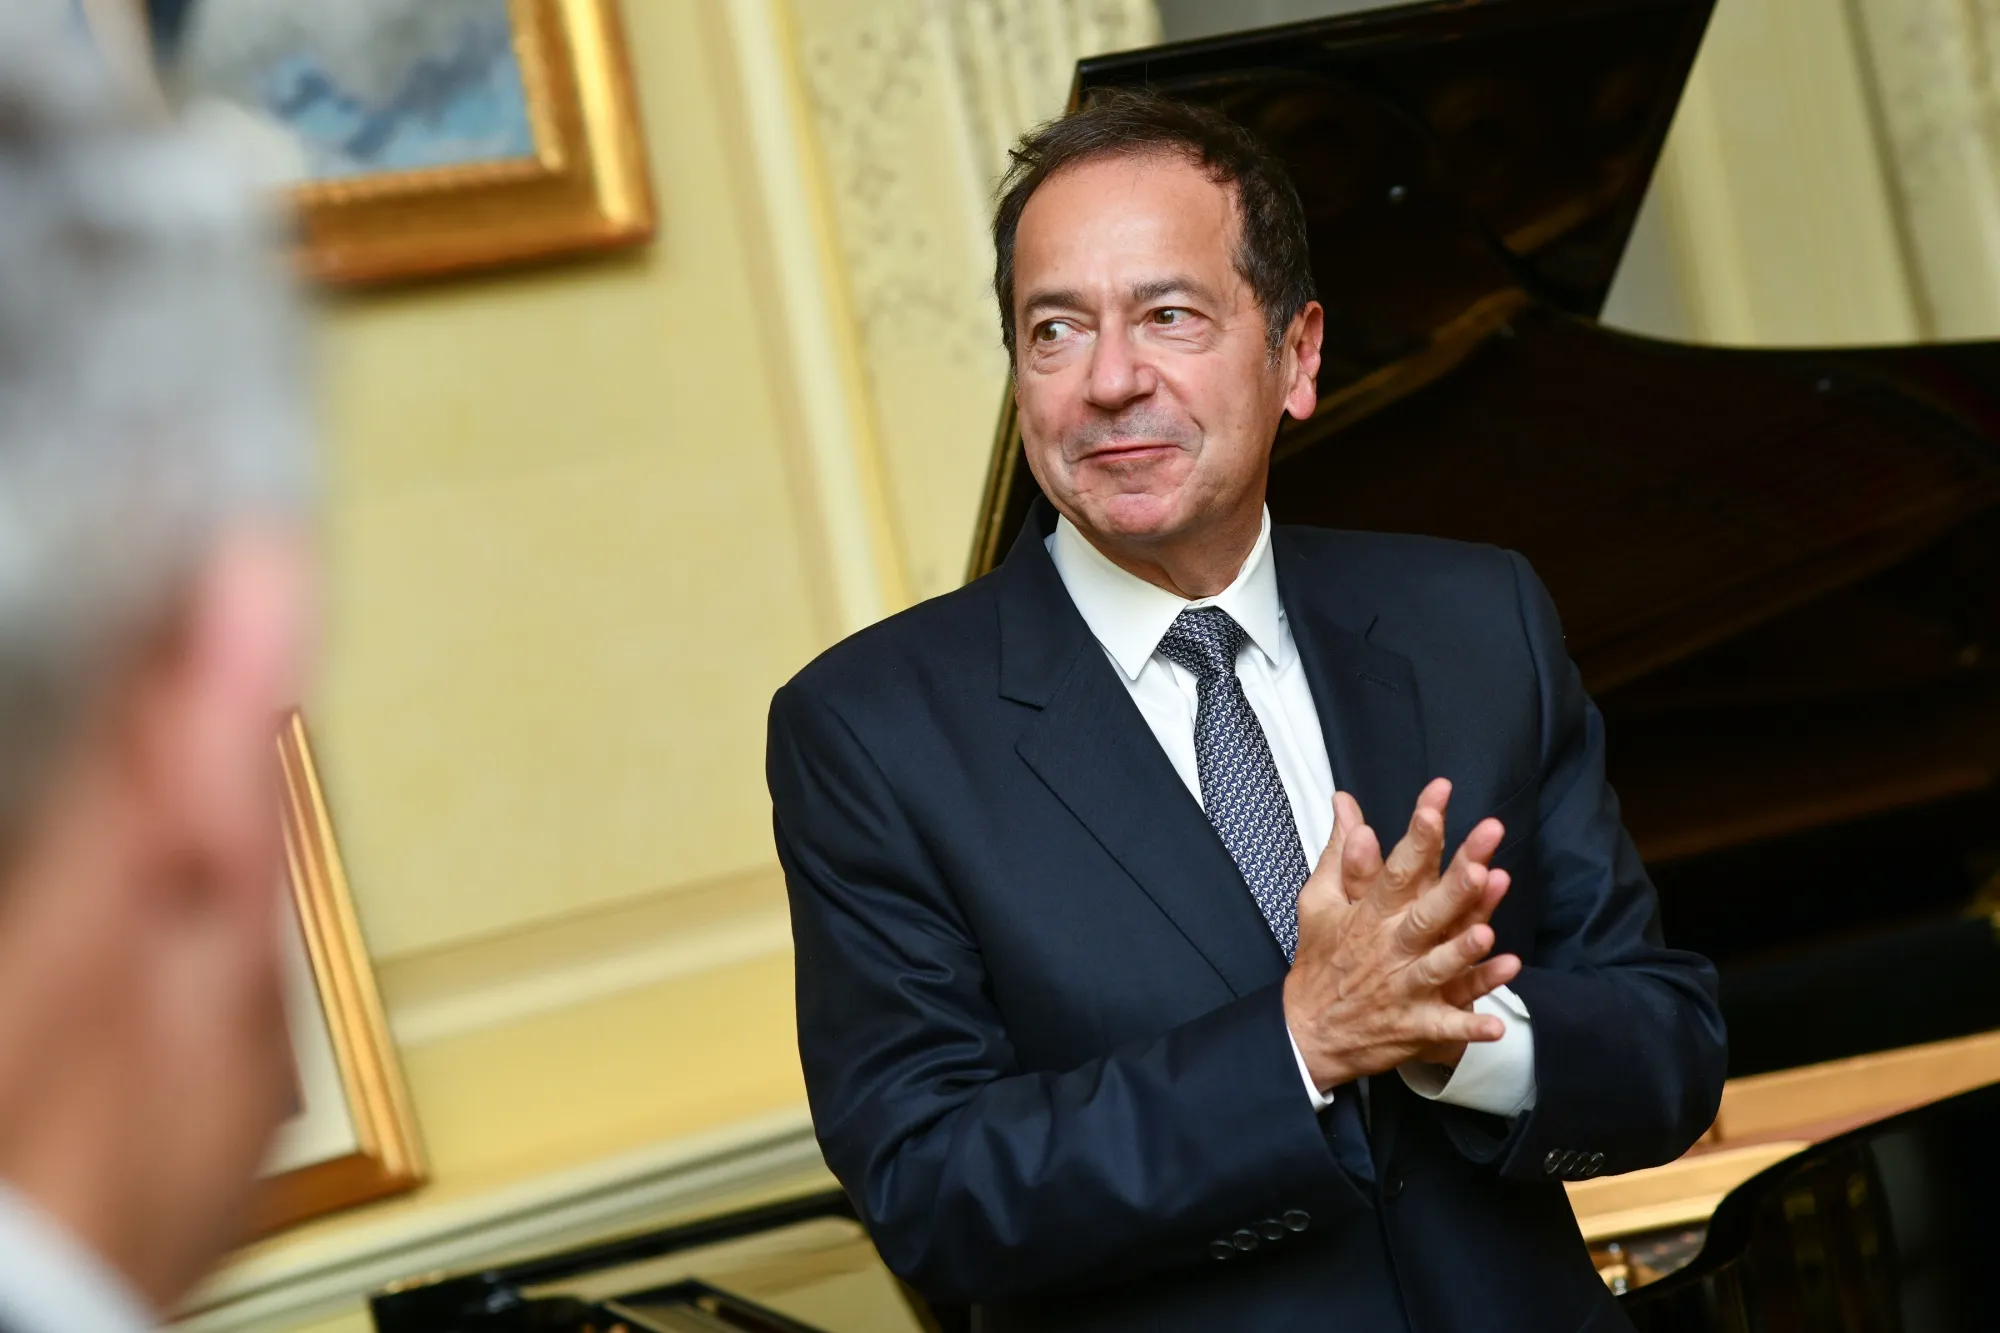
وُلد جون ألفريد بولسون في 14 ديسمبر 1955 في مدينة نيويورك.
نشأ في كوينز، وبدأ اهتمامه بعالم الأعمال والاستثمار في سن مبكرة.
لم يكن من عائلة تمتلك إمبراطورية مالية ضخمة، ولذلك كان عليه بناء مسيرته المهنية تدريجيًا من خلال التعليم والعمل في القطاع المالي.
ومع مرور الوقت، أصبح لديه اهتمام خاص بالصفقات، والاستحواذات، وتقييم الشركات، وهي المجالات التي شكلت الأساس لخبرته الاستثمارية لاحقًا.
الدراسة
التحق بولسون بجامعة New York University، وحصل على درجة جامعية منها.
ثم واصل تعليمه في Harvard Business School، حيث حصل على درجة الماجستير في إدارة الأعمال.
وقد منحه التعليم في هارفارد قاعدة قوية في التمويل والاستراتيجية وتحليل الشركات، لكنه اكتسب الجزء الأكبر من خبرته العملية لاحقًا من خلال العمل في وول ستريت.
بداية المسيرة في وول ستريت
بعد إنهاء دراسته، عمل بولسون في عدد من المؤسسات المالية والاستثمارية.
ومن بين الجهات التي عمل لديها Boston Consulting Group وBear Stearns، حيث اكتسب خبرة في التحليل المالي، والاستحواذات، وإعادة هيكلة الشركات، وتقييم المخاطر.
وكانت هذه الخبرات مهمة جدًا في تشكيل أسلوبه الاستثماري.
فبولسون لم يكن مستثمرًا يعتمد على حركة الأسعار وحدها، بل كان يميل إلى دراسة هيكل الصفقة، وقيمة الأصول، والمخاطر التي قد لا تظهر في البيانات السطحية.
تأسيس Paulson & Co.
في عام 1994، قرر جون بولسون تأسيس شركته الاستثمارية الخاصة Paulson & Co. في نيويورك.
بدأت الشركة بحجم صغير نسبيًا مقارنة بكبار صناديق التحوط في وول ستريت.
وركزت في بداياتها على استراتيجيات مثل الاندماجات والاستحواذات، والمراجحة، والاستثمار في الحالات الخاصة.
وكانت الفكرة الأساسية هي البحث عن فروقات بين القيمة الحقيقية للأصل والسعر الذي يضعه السوق عليه.
سنوات من العمل بعيدًا عن الأضواء
قبل عام 2007، لم يكن اسم جون بولسون معروفًا على نطاق واسع خارج دوائر الاستثمار المتخصصة.
كانت Paulson & Co. تعمل كصندوق تحوط متخصص، بينما كان بولسون يبني خبرته في تحليل الصفقات وإدارة المخاطر.
لكن الشركة لم تكن تحقق في تلك المرحلة النتائج الاستثنائية التي ستجعلها واحدة من أشهر شركات الاستثمار في العالم.
وكان بولسون بحاجة إلى فرصة استثمارية كبيرة تغير حجم الشركة ومكانتها.
هذه الفرصة ظهرت عندما بدأ يدرس سوق الإسكان الأمريكي.
بداية الشك في سوق العقارات
مع ارتفاع أسعار المنازل في الولايات المتحدة، بدأ بولسون يدرس طبيعة القروض التي تقف وراء هذا الازدهار.
لاحظ أن جزءًا متزايدًا من التمويل كان يذهب إلى المقترضين ذوي الجدارة الائتمانية الضعيفة، والمعروفين باسم Subprime Borrowers.
كما لاحظ أن البنوك والمؤسسات المالية كانت تجمع هذه القروض في أوراق مالية معقدة، ثم تبيعها للمستثمرين باعتبارها أدوات استثمارية ذات مخاطر محدودة نسبيًا.
بالنسبة لبولسون، كانت هناك مشكلة أساسية:
إذا بدأت أسعار المنازل في الانخفاض، فإن عددًا كبيرًا من المقترضين قد يعجز عن سداد القروض، وهو ما يمكن أن يؤدي إلى انهيار قيمة الأوراق المالية المرتبطة بها.
رؤية ما لم يره السوق
بحلول عام 2006، أصبح بولسون مقتنعًا بأن سوق الرهن العقاري عالي المخاطر كان على وشك الانهيار.
وبدلًا من شراء الأصول العقارية مثل معظم المستثمرين، بدأ يبحث عن وسيلة تمكنه من تحقيق أرباح إذا انخفضت قيمتها.
وجد هذه الأداة في Credit Default Swaps (CDS)، وهي عقود يمكن استخدامها للتحوط من مخاطر الائتمان أو اتخاذ مراكز تستفيد من تدهور بعض أدوات الدين.
بدأ بولسون في بناء مراكز كبيرة مرتبطة بالأوراق المالية المدعومة بالرهن العقاري عالي المخاطر.
وكانت هذه الاستراتيجية تحمل مخاطر كبيرة؛ فإذا استمر سوق العقارات في الارتفاع، فقد يخسر الصندوق مبالغ ضخمة مقابل الاحتفاظ بهذه المراكز.
لكنه كان يعتقد أن الاحتمال الآخر أكبر بكثير.
الرهان الذي غيّر حياته
في عام 2007، بدأ سوق الرهن العقاري عالي المخاطر في الانهيار بالفعل.
ومع ارتفاع حالات التعثر، بدأت قيمة الأوراق المالية المرتبطة بالقروض العقارية تتراجع.
ثم امتد الانهيار إلى النظام المالي الأوسع، وصولًا إلى الأزمة المالية العالمية التي بلغت ذروتها في عام 2008.
لكن بالنسبة لجون بولسون، كانت هذه الكارثة الاقتصادية واحدة من أكثر الصفقات ربحية في تاريخ الاستثمار.
حقق صندوقه أرباحًا ضخمة، وحصل بولسون شخصيًا على ما يقارب 4 مليارات دولار في عام 2007 نتيجة هذه الاستراتيجية.
وتحول بذلك من مدير صندوق تحوط غير معروف نسبيًا إلى واحد من أشهر المستثمرين في العالم.
تنفيذ الرهان الذي غيّر مسيرة جون بولسون
لم يكن نجاح جون بولسون خلال الأزمة المالية مجرد نتيجة للحظ أو قرار استثماري عشوائي.
فخلف الرهان الذي أصبح لاحقًا واحدًا من أشهر الصفقات في تاريخ وول ستريت، كانت هناك سنوات من البحث والتحليل ومحاولة فهم طبيعة سوق الرهن العقاري الأمريكي.
كان بولسون يعتقد أن المشكلة لا تكمن فقط في ارتفاع أسعار المنازل، وإنما في النظام المالي الذي نشأ حول هذه الأسعار.
دراسة سوق الرهن العقاري
بدأ فريق Paulson & Co. في تحليل كميات ضخمة من بيانات القروض العقارية، مع التركيز بشكل خاص على القروض عالية المخاطر.
لاحظ الفريق أن عددًا كبيرًا من المقترضين حصلوا على قروض بشروط لم تكن مناسبة لقدرتهم الحقيقية على السداد.
كما كانت بعض القروض تعتمد على أسعار فائدة منخفضة في البداية، ثم ترتفع لاحقًا، وهو ما كان يمكن أن يؤدي إلى زيادة الأقساط بشكل كبير.
بالنسبة لبولسون، كان السؤال الأساسي هو: ماذا سيحدث إذا توقفت أسعار المنازل عن الارتفاع؟
إذا انخفضت الأسعار، فلن يستطيع العديد من أصحاب المنازل بيع عقاراتهم أو إعادة تمويل قروضهم بسهولة، وقد يبدأ التعثر في سداد الرهن العقاري بالارتفاع.
استخدام Credit Default Swaps
احتاج بولسون إلى أداة تسمح له بتحقيق أرباح إذا بدأت الأوراق المالية المرتبطة بالرهن العقاري في الانهيار.
وكانت هذه الأداة هي Credit Default Swaps أو عقود مبادلة مخاطر الائتمان.
وبشكل مبسط، سمحت هذه العقود لبولسون بدفع تكلفة محددة مقابل الحصول على حماية من انهيار بعض أدوات الدين.
إذا استمرت الأوراق المالية في الأداء بشكل جيد، فسيستمر الصندوق في دفع تكلفة هذه العقود.
أما إذا انهارت قيمة الأصول، فإن العقود يمكن أن تصبح ذات قيمة كبيرة لصالح المستثمر الذي راهن على تدهورها.
الرهان ضد السوق
بدأ بولسون في بناء مراكز كبيرة ضد الأوراق المالية المدعومة بالرهن العقاري عالي المخاطر.
وكان هذا القرار مخالفًا تمامًا لاتجاه السوق في ذلك الوقت.
فمعظم المستثمرين كانوا يتعاملون مع هذه الأدوات باعتبارها استثمارات آمنة نسبيًا، وكانت وكالات التصنيف الائتماني تمنح العديد منها تصنيفات مرتفعة.
لكن بولسون كان يرى أن التصنيفات لا تعكس بصورة حقيقية حجم المخاطر الموجودة داخل هذه المنتجات المالية المعقدة.
الاستعانة بمتخصصين
لم يعتمد بولسون على حدسه الشخصي فقط.
فقد استعانت Paulson & Co. بمتخصصين في تحليل الرهن العقاري والبيانات المالية لفهم كيفية أداء القروض المختلفة في حالة تراجع أسعار العقارات.
وكان الهدف هو تحديد الأصول الأكثر عرضة للانهيار، ثم بناء مراكز استثمارية تستفيد من تراجعها.
هذه العملية تطلبت تحليلًا دقيقًا للبيانات بدلًا من الاعتماد على توقع عام بأن سوق العقارات قد ينهار.
عام 2007
بدأت توقعات بولسون تتحقق خلال عام 2007.
ارتفعت حالات التعثر في سداد القروض العقارية عالية المخاطر، وبدأت قيمة الأوراق المالية المرتبطة بها في الانخفاض.
ومع تزايد الخسائر، اتضح أن المشكلة أكبر بكثير من مجرد أزمة في قطاع الإسكان.
فقد كانت البنوك والمؤسسات المالية حول العالم تمتلك كميات ضخمة من الأدوات المرتبطة بالرهن العقاري.
وبالتالي بدأت الأزمة تنتقل من سوق العقارات إلى النظام المالي بأكمله.
أرباح استثنائية
بينما كانت المؤسسات المالية تخسر مليارات الدولارات، حققت صناديق جون بولسون أرباحًا استثنائية.
حقق أحد صناديقه المتخصصة في الرهان ضد سوق الرهن العقاري عوائد ضخمة خلال الأزمة، وأصبح بولسون أحد أكثر مديري صناديق التحوط نجاحًا في العالم.
وفي عام 2007 وحده، حقق جون بولسون شخصيًا نحو 4 مليارات دولار، وهو رقم استثنائي جعل اسمه مرتبطًا بشكل دائم بالأزمة المالية.
هل كان مجرد حظ؟
بعد الأزمة، ظهرت آراء تقول إن نجاح بولسون كان نتيجة توقيت استثنائي أكثر منه دليلًا على استراتيجية قابلة للتكرار.
لكن هناك جانبًا مهمًا في القصة.
فبولسون لم يبدأ رهانه قبل الأزمة بأيام، ولم يعتمد فقط على توقع أن أسعار المنازل ستنخفض.
بل بدأ بناء المراكز الاستثمارية قبل الانهيار بوقت طويل، ودفع تكاليف مستمرة للحفاظ عليها رغم أن السوق كان يتحرك ضده في البداية.
وكان عليه أن يتحمل احتمال خسارة مبالغ كبيرة إذا استمر سوق العقارات في الصعود.
الضغط النفسي والمالي
كانت استراتيجية بولسون مكلفة في البداية.
فشراء عقود الحماية ضد الأوراق المالية العقارية كان يتطلب دفع أقساط مستمرة.
ومع استمرار ارتفاع أسعار المنازل في البداية، بدت مراكز بولسون وكأنها رهان خاسر.
لكن المستثمر لم يتراجع.
كان يعتقد أن البيانات الأساسية للسوق لا تتوافق مع الأسعار التي يراها المستثمرون في الأسواق المالية.
وهنا ظهر أحد أهم عناصر نجاحه: القدرة على تحمل الضغوط قصيرة الأجل عندما يكون مقتنعًا بأن تحليله طويل الأجل صحيح.
الأزمة المالية العالمية
في عام 2008، وصلت الأزمة إلى مرحلة أكثر خطورة.
انهارت مؤسسات مالية كبرى، وتراجعت أسواق الأسهم، وتوقف الائتمان في أجزاء كبيرة من النظام المالي العالمي.
وكان انهيار Lehman Brothers في سبتمبر 2008 أحد أبرز الأحداث التي كشفت مدى عمق الأزمة.
وبالنسبة لبولسون، كانت الأزمة قد تحولت من فرصة استثمارية محددة إلى حدث مالي عالمي أعاد تشكيل الاقتصاد والأسواق.
من مستثمر متخصص إلى اسم عالمي
قبل الأزمة، كان جون بولسون معروفًا أساسًا داخل مجتمع صناديق التحوط.
بعدها أصبح اسمه معروفًا على مستوى العالم.
أصبح المستثمر الذي استطاع رؤية الانهيار قبل حدوثه نموذجًا يدرسه المستثمرون، وموضوعًا للكتب والأفلام والبرامج الاقتصادية.
لكن الشهرة الجديدة جلبت معها تحديًا مختلفًا: هل يستطيع بولسون تكرار هذا النجاح بعد انتهاء الأزمة؟
ما بعد الأزمة المالية
بعد أن أصبح جون بولسون واحدًا من أشهر المستثمرين في العالم، دخل مرحلة جديدة من مسيرته المهنية.
لم تعد المشكلة هي إثبات قدرته على تحقيق أرباح ضخمة، بل الحفاظ على هذا النجاح في بيئة استثمارية مختلفة تمامًا عن تلك التي سبقت أزمة 2008.
فالسوق الذي صنع شهرته لم يعد موجودًا، وأصبح عليه البحث عن فرص جديدة يمكن أن تحقق عوائد استثنائية.
استثمارات جديدة
بعد الأزمة، وسّعت Paulson & Co. استثماراتها لتشمل مجموعة أكبر من القطاعات والأسواق.
ركز بولسون على فرص في:
- الشركات المالية.
- العقارات.
- الذهب والمعادن الثمينة.
- الرعاية الصحية.
- التكنولوجيا.
- الشركات التي تمر بعمليات إعادة هيكلة.
- صفقات الاندماج والاستحواذ.
وكان يبحث بشكل أساسي عن الأصول التي يرى أن السوق يقلل من قيمتها الحقيقية أو لا يقدّر إمكاناتها بشكل صحيح.
الاستثمار في الذهب
كان الذهب من أبرز الاستثمارات التي جذبت اهتمام بولسون بعد الأزمة المالية.
ففي ظل المخاوف المتعلقة بالتضخم والسياسات النقدية والتوسع في طباعة الأموال، رأى أن الذهب يمكن أن يمثل وسيلة للتحوط من بعض المخاطر الاقتصادية.
واستثمر في شركات ومشروعات مرتبطة بالذهب والمعادن، وأصبح من أبرز المستثمرين المعروفين بوجهة نظر متفائلة تجاه الذهب خلال تلك الفترة.
لكن أداء بعض هذه الاستثمارات لم يكن بمستوى نجاح رهانه على سوق الرهن العقاري.
الاستثمارات في قطاع الرعاية الصحية
اهتم بولسون أيضًا بقطاع الرعاية الصحية، وخصوصًا الشركات التي تمتلك فرصًا للنمو أو يمكن أن تستفيد من عمليات الاندماج والاستحواذ.
وكان هذا النوع من الاستثمارات يتوافق مع فلسفته في البحث عن أحداث يمكن أن تغير القيمة السوقية للشركات.
فإذا كانت شركة على وشك الاستحواذ عليها، أو تمر بعملية إعادة هيكلة، فقد توجد فرصة لتحقيق عائد كبير إذا كان المستثمر قادرًا على تقييم النتيجة المحتملة بشكل صحيح.
تراجع بعض الاستثمارات
لم تكن جميع قرارات بولسون بعد الأزمة ناجحة.
فبعض الاستثمارات التي قام بها في السنوات التالية تعرضت لخسائر كبيرة، وهو ما أظهر أن النجاح في صفقة استثنائية لا يعني القدرة على تحقيق النتائج نفسها باستمرار.
وكان هذا أحد أهم التحديات التي واجهتها Paulson & Co. بعد عام 2008.
فالمستثمر الذي حقق مليارات الدولارات من توقع انهيار سوق الرهن العقاري أصبح مطالبًا بإثبات قدرته على التعامل مع الأسواق العادية أيضًا.
التحول إلى شركة استثمارية خاصة
مع مرور الوقت، تغير هيكل Paulson & Co. وأصبحت الشركة تركز بدرجة أكبر على إدارة أموال جون بولسون نفسه وعائلته، إلى جانب عدد محدود من المستثمرين.
وفي عام 2020، أعلنت الشركة أنها ستتحول إلى مكتب عائلي، وهو ما عكس تحولًا في طبيعة أعمال بولسون بعيدًا عن نموذج صندوق التحوط التقليدي.
وأصبح بإمكانه التركيز بشكل أكبر على إدارة ثروته والاستثمار وفق رؤيته طويلة الأجل دون الاعتماد على نموذج إدارة الأموال العامة نفسه.
ثروة جون بولسون
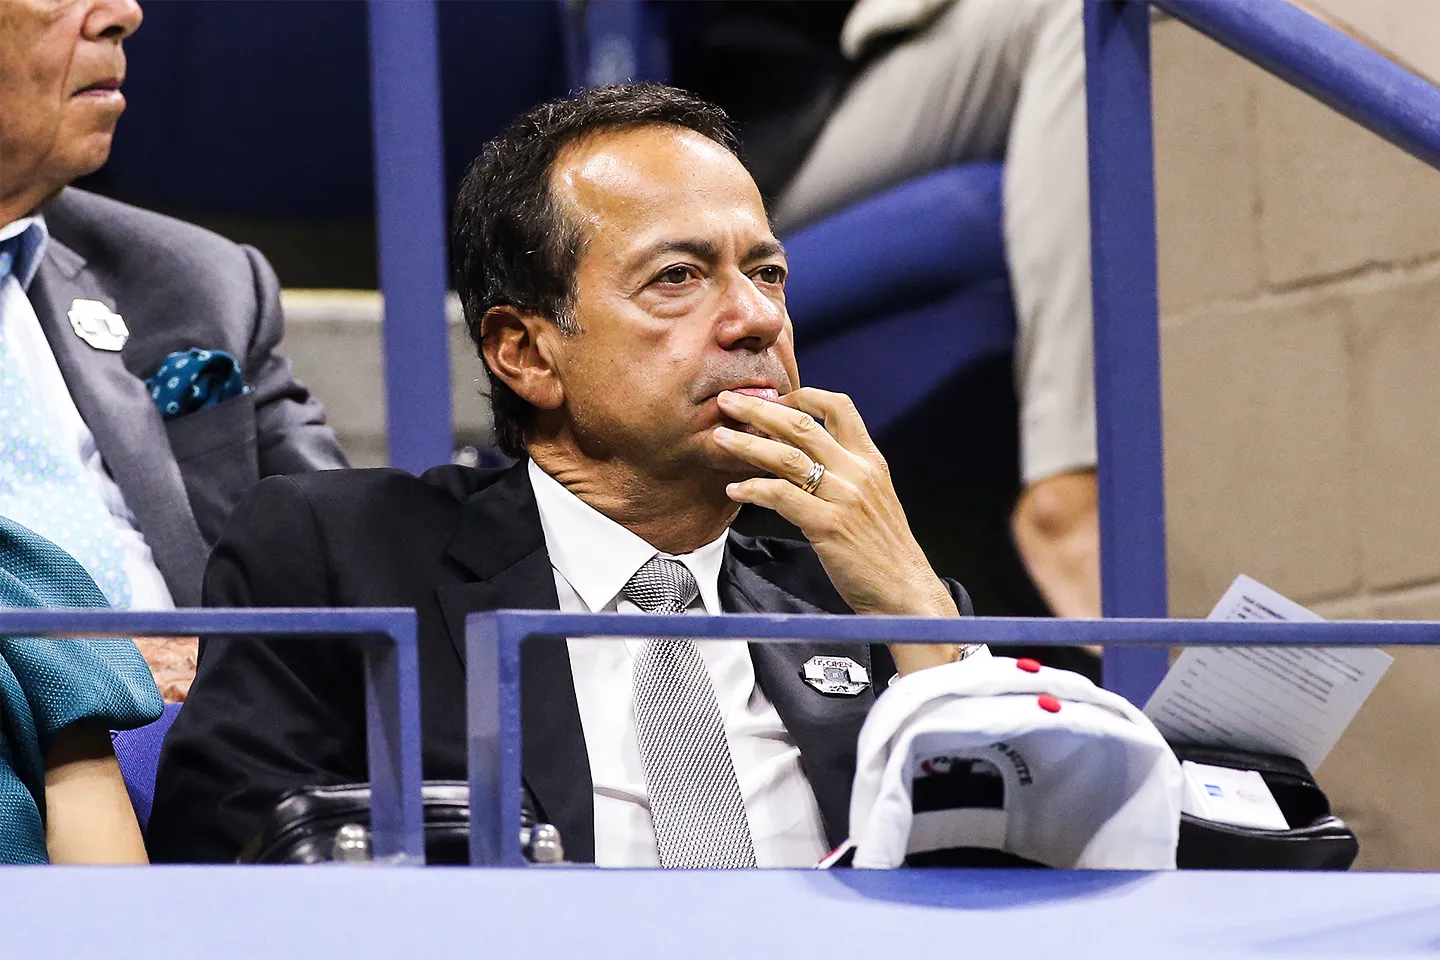
بعد أرباحه التاريخية خلال الأزمة المالية، أصبح جون بولسون مليارديرًا، واحتفظ بجزء كبير من ثروته من خلال استثمارات متنوعة.
وتختلف تقديرات ثروته من فترة إلى أخرى نتيجة تغير قيمة الأصول والأسواق، لكنه ظل لسنوات ضمن قائمة أغنى المستثمرين في الولايات المتحدة.
وتظل صفقة الرهن العقاري هي العامل الأكثر شهرة في بناء ثروته وتعزيز مكانته العالمية.
الأعمال الخيرية
إلى جانب الاستثمار، خصص جون بولسون جزءًا كبيرًا من ثروته للأعمال الخيرية.
قدم تبرعات بمئات الملايين من الدولارات لعدد من المؤسسات، وركز جزء كبير من مساهماته على التعليم، والصحة، والثقافة، والبحث العلمي.
ومن أبرز المؤسسات التي حصلت على دعمه New York University، حيث قدم تبرعات كبيرة لدعم التعليم والبرامج الأكاديمية.
كما دعم مؤسسات طبية وثقافية وعددًا من المبادرات المجتمعية.
فلسفة بولسون الاستثمارية
تقوم فلسفة جون بولسون على البحث عن الفجوة بين القيمة الحقيقية للأصل والسعر الذي يضعه السوق عليه.
وهو لا يهتم فقط بما يحدث اليوم، بل يحاول فهم ما قد يحدث إذا تغيرت الظروف.
ومن أهم المبادئ التي يمكن استخلاصها من مسيرته:
- لا تتبع اتجاه السوق بشكل أعمى.
- ابحث عن المخاطر التي يتجاهلها الآخرون.
- افهم الأصول التي تستثمر فيها بالتفصيل.
- تحمّل الضغوط قصيرة الأجل عندما يكون التحليل قويًا.
- لا تعتمد على نجاح سابق باعتباره ضمانًا للنجاح المستقبلي.
- إدارة المخاطر لا تقل أهمية عن البحث عن الأرباح.
أهم الدروس من رحلة جون بولسون
تقدم قصة بولسون مجموعة مهمة من الدروس للمستثمرين ورواد الأعمال.
أولًا، النجاح الكبير يبدأ أحيانًا من رؤية مشكلة لا يراها معظم السوق.
ثانيًا، امتلاك الشجاعة لاتخاذ موقف مخالف للأغلبية قد يكون مصدرًا لفرص استثنائية، لكنه يتطلب تحليلًا قويًا وقدرة على تحمل الخسائر.
ثالثًا، التوقيت مهم، لكن التحليل والاستعداد قبل حدوث الحدث أكثر أهمية.
رابعًا، حتى أعظم المستثمرين يمكن أن يخطئوا، ولا توجد استراتيجية تضمن النجاح في كل دورة اقتصادية.
وأخيرًا، الحفاظ على الثروة بعد تحقيقها يحتاج إلى إدارة مخاطر وانضباط لا يقلان أهمية عن المهارة التي صنعت الثروة في البداية.
أبرز الإنجازات
يُعد جون بولسون من أبرز المستثمرين في تاريخ وول ستريت، ومن أهم إنجازاته:
- تأسيس Paulson & Co. عام 1994.
- اكتشاف مخاطر سوق الرهن العقاري عالي المخاطر قبل الأزمة المالية العالمية.
- تحقيق أرباح استثنائية من الرهان ضد سوق الرهن العقاري عام 2007.
- تحقيق نحو 4 مليارات دولار شخصيًا خلال عام 2007.
- بناء ثروة بمليارات الدولارات من خلال الاستثمار وإدارة الأصول.
- دعم مؤسسات تعليمية وصحية وثقافية بمبالغ ضخمة.
- تطوير Paulson & Co. لاحقًا إلى نموذج أقرب إلى المكتب العائلي لإدارة الثروة والاستثمارات الخاصة.
الإرث
لا يرتبط إرث جون بولسون بالثروة التي جمعها فقط، بل بالصفقة التي أصبحت واحدة من أشهر الأمثلة على الاستثمار القائم على تحليل المخاطر.
فقد أظهر أن الأسواق المالية قد تكون مخطئة، وأن المستثمر الذي يدرس التفاصيل بعمق يمكن أن يجد فرصًا حتى عندما يكون الاتجاه العام للسوق معاكسًا تمامًا.
وفي الوقت نفسه، تكشف مسيرته جانبًا آخر مهمًا: حتى المستثمر الذي يحقق واحدة من أعظم الصفقات في التاريخ لا يستطيع الاعتماد على نجاح الماضي إلى الأبد.
الخاتمة
تُعد قصة جون بولسون واحدة من أكثر قصص الاستثمار إثارة في العصر الحديث.
فمن مدير صندوق تحوط غير معروف نسبيًا، استطاع من خلال دراسة سوق الرهن العقاري الأمريكي أن يتنبأ بواحدة من أخطر الأزمات المالية في التاريخ الحديث، ثم يحول هذا التوقع إلى مليارات الدولارات من الأرباح.
لكن الجزء الأكثر أهمية في قصته لا يتعلق فقط بالمليارات التي حققها.
بل يتعلق بالقدرة على التفكير بشكل مستقل، وتحليل المخاطر التي يتجاهلها الآخرون، واتخاذ موقف مخالف للسوق عندما تكون الأدلة قوية.
وتثبت مسيرة جون بولسون أن الاستثمار الناجح لا يعتمد دائمًا على معرفة ما سيحدث، بل على الاستعداد للبحث، وفهم المخاطر، وبناء استراتيجية يمكنها الاستفادة عندما تتحرك الأسواق في الاتجاه المتوقع.